NATUNA — Awal tahun merupakan masa dua kewajiban pelaporan bagi aparatur sipil negara berjalan bersamaan. Keduanya adalah Laporan Harta Kekayaan Penyelenggara Negara dan Surat Pemberitahuan Pajak Tahunan, dan keduanya memiliki sistem serta batas waktu sendiri.
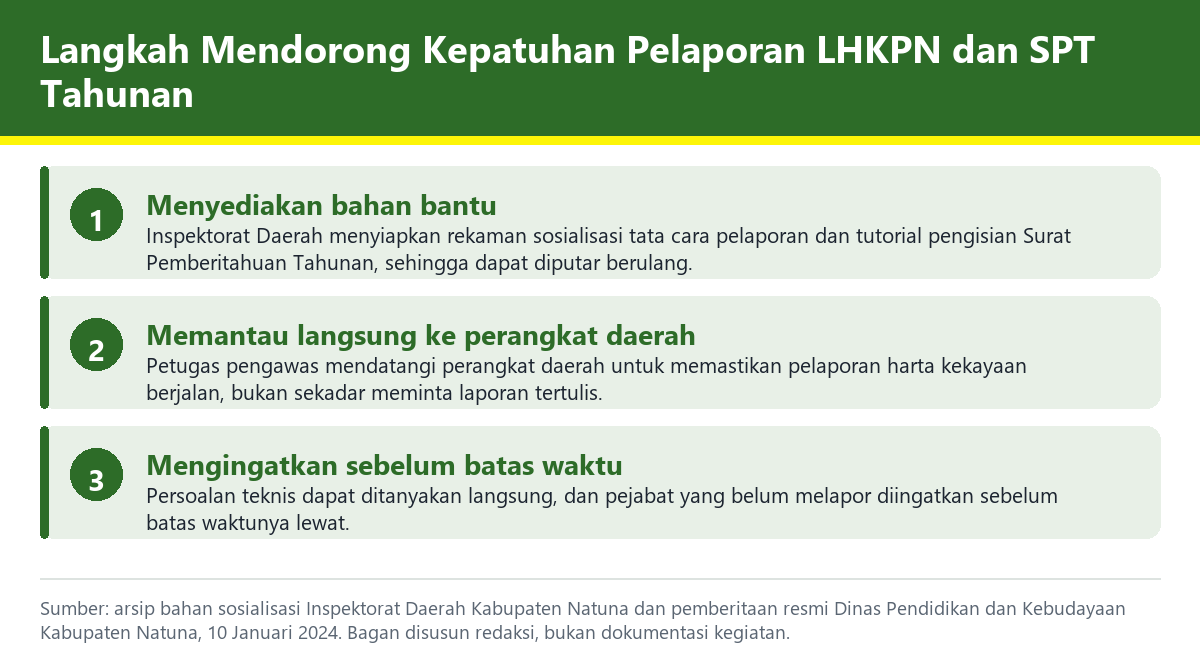
Untuk masa pelaporan tahun 2026, Inspektorat Daerah Kabupaten Natuna menyiapkan bahan bantu berupa rekaman video. Arsip instansi memuat dua berkas, yaitu sosialisasi tata cara pelaporan Surat Pemberitahuan Pajak tahun 2026 dan video tutorial pengisian Surat Pemberitahuan Tahunan Pajak 2026.
Pemilihan bentuk rekaman memiliki alasan yang praktis. Pengisian daring lebih mudah diikuti bila dicontohkan langkah demi langkah, dan rekaman dapat diputar berulang oleh pegawai yang mengerjakannya pada waktu berbeda.
Untuk kewajiban pelaporan harta kekayaan, Inspektorat Daerah tidak hanya menyediakan bahan. Pengawas internal juga mendatangi perangkat daerah untuk memastikan pelaporannya berjalan, dan cara itu sudah dijalankan pada tahun-tahun sebelumnya.
Salah satu contohnya terdokumentasi pada Dinas Pendidikan dan Kebudayaan Kabupaten Natuna. Pada 10 Januari 2024, dua petugas Inspektorat Daerah, yaitu Nurparta Suprihatin dan Syamsul Anwar, hadir di ruang rapat dinas tersebut untuk memantau pelaksanaan pelaporan harta kekayaan bagi pejabat eselon di lingkungan dinas itu.
Tujuan kunjungan itu disebut untuk mengevaluasi sekaligus memastikan kepatuhan para pejabat terhadap ketentuan pelaporan yang berlaku. Bentuknya berupa pemantauan langsung, bukan permintaan laporan tertulis dari jauh.
Cara semacam itu menempatkan pengawas dan perangkat daerah pada satu meja. Persoalan teknis yang menghambat pengisian dapat langsung ditanyakan, dan pejabat yang belum melapor dapat diingatkan sebelum batas waktunya lewat.
Pada kesempatan itu, Kepala Dinas Pendidikan dan Kebudayaan Indra Joni menempatkan kewajiban tersebut lebih dari sekadar urusan hukum. “Laporan Harta Kekayaan Pejabat Negara (LHKPN) bukan hanya kewajiban hukum, tetapi juga menjadi wujud komitmen kita dalam menciptakan pemerintahan yang bersih, transparan, dan akuntabel,” ujarnya.
Sekretaris Dinas Said Muhammad Fadlly menyoroti sifat kegiatannya. “Monitoring ini bukan hanya sebagai bentuk pengawasan, tetapi juga sebagai langkah preventif untuk mencegah potensi pelanggaran dan meningkatkan kualitas pelayanan publik di lingkungan Dinas Pendidikan dan Kebudayaan.”
Dari pihak pengawas, Nurparta Suprihatin menyampaikan harapannya atas proses tersebut. “Kita berharap, melalui proses ini, integritas dan kejujuran para penyelenggara negara dapat terjaga dengan baik,” katanya.
Bagaimana data kepatuhannya dikumpulkan
Sebelum masa pelaporan dimulai, datanya dikumpulkan lebih dahulu. Pada November 2025, Inspektorat Daerah membuka permintaan data laporan harta kekayaan penyelenggara negara dan surat pemberitahuan tahunan pajak untuk masa pelaporan 2026. Bentuknya berupa formulir daring yang diisi tiap instansi.
Formulir itu meminta lima jenis berkas diunggah. Pertama, rekapitulasi data kepegawaian instansi. Kedua, data identitas pihak yang wajib menyampaikan laporan harta kekayaan. Ketiga, bukti pelaporan harta kekayaan. Keempat, data pihak yang wajib menyampaikan surat pemberitahuan tahunan. Kelima, bukti pelaporan surat pemberitahuan tahunan tersebut.
Susunan lima berkas itu tidak acak. Dua di antaranya menetapkan siapa yang wajib melapor, dua lainnya membuktikan siapa yang sudah melapor, dan berkas yang pertama menjadi pembandingnya, yaitu gambaran keadaan kepegawaian instansi tersebut secara keseluruhan.
Mengapa daftar wajib dipisahkan dari buktinya
Pemisahan seperti itu menentukan sahnya angka kepatuhan. Angka kepatuhan merupakan perbandingan antara jumlah yang sudah melapor dan jumlah yang wajib melapor, sehingga keduanya harus dikumpulkan secara terpisah.
Bila yang dikumpulkan hanya bukti pelaporan, yang diperoleh hanyalah jumlah pelapor, bukan tingkat kepatuhan. Jumlah pelapor dapat terlihat besar sekaligus menyisakan banyak pihak yang belum melapor, dan keduanya tidak dapat dibedakan tanpa daftar pihak yang wajib.
Permintaan rekapitulasi data kepegawaian pada butir pertama menutup celah berikutnya, yaitu kemungkinan daftar pihak yang wajib itu sendiri disusun kurang lengkap. Dengan adanya gambaran kepegawaian instansi, daftar tersebut dapat diuji terhadap keadaan sebenarnya.
Rangkaian sepanjang awal tahun
Pengumpulan data pada November itu bersambung ke kegiatan berikutnya. Pada Januari 2026 berjalan sosialisasi pemantauan pelaksanaan pelaporan harta kekayaan dan surat pemberitahuan tahunan pajak, sebagaimana tercatat pada arsip Inspektorat Daerah.
Pada bulan yang sama tersedia pula dua rekaman yang sudah disebut di atas, yaitu sosialisasi tata cara pelaporan dan panduan pengisian. Dengan begitu urutannya menjadi jelas, yaitu pendataan lebih dahulu, lalu pembekalan, barulah masa pelaporan berjalan.
Berkas unggahan pada formulir tersebut memuat data pribadi, antara lain identitas pihak yang wajib melapor beserta bukti pelaporannya. Redaksi tidak membuka isinya, dan yang dipakai pada naskah ini hanya rancangan pengumpulan datanya, yaitu jenis berkas apa yang diminta dan mengapa jenis itu diperlukan.
Pekerjaan yang berulang tiap awal tahun
Pemantauan seperti ini bukan kegiatan yang baru berjalan. Arsip Inspektorat Daerah memuat berkas berkaitan dengan pelaporan harta kekayaan sejak 2022, dan berkasnya berulang pada tahun-tahun sesudahnya.
Pada 2023 tercatat kegiatan pendampingan dan pemantauan pengisian laporan harta kekayaan, baik bagi penyelenggara negara maupun bagi aparatur sipil negara pada umumnya. Keduanya memang dua kewajiban yang berbeda, dengan pihak wajib lapor yang tidak sama, sehingga pendampingannya pun perlu memisahkan keduanya sejak awal agar tidak ada pegawai yang merasa sudah selesai padahal kewajibannya berbeda.
Pada Januari 2024 tercatat penghimpunan laporan harta kekayaan beserta bukti pengirimannya, berdampingan dengan laporan kinerja dan pemantauan pelaporan pajak pada bulan yang sama. Pada Januari 2025 tercatat rekapitulasi bukti kirim surat kuasa untuk tahun pelaporan 2024.
Deretan itu memperlihatkan pola yang tetap. Pekerjaan pemantauan menumpuk pada Januari, sebab keduanya berbatas waktu pada awal tahun, sedangkan pengumpulan datanya dimulai pada akhir tahun sebelumnya. Pola berulang seperti itu sebenarnya menguntungkan perangkat daerah, sebab jadwalnya dapat diperkirakan jauh hari dan tidak pernah berubah mendadak dari tahun ke tahun.
Yang dipantau bukan hanya laporan utamanya
Butir mengenai bukti kirim surat kuasa menunjukkan hal yang mudah terlewat. Yang dipantau bukan hanya laporan pokoknya, melainkan juga kelengkapan yang menyertainya.
Laporan yang sudah dikirim tetapi kelengkapannya belum terpenuhi berada pada keadaan yang menggantung, dan keadaan itu tidak terbaca bila yang dihitung hanya jumlah laporan yang masuk. Karena itu rekapitulasi bukti kirimnya dibuat tersendiri, terpisah dari rekapitulasi laporannya.
Bagi pegawai, hal ini berarti kewajiban tersebut belum selesai pada saat tombol kirim ditekan. Kelengkapan yang diminta perlu diperiksa kembali, sebab kekurangannya baru ketahuan ketika rekapitulasi disusun, dan pada saat itu batas waktunya sudah dekat. Memeriksa kelengkapan sendiri sejak awal karena itu jauh lebih ringan daripada memperbaikinya pada hari-hari terakhir, ketika sistem daring sedang paling padat.
Kedua kewajiban itu berbeda sasaran meski sama-sama menyangkut harta. Pelaporan harta kekayaan ditujukan kepada penyelenggara negara pada jabatan tertentu, sedangkan Surat Pemberitahuan Tahunan berlaku bagi setiap wajib pajak, termasuk aparatur yang tidak menduduki jabatan tersebut.
Keduanya juga dikelola lembaga yang berbeda. Pelaporan harta kekayaan berada pada Komisi Pemberantasan Korupsi, sedangkan Surat Pemberitahuan Tahunan berada pada Direktorat Jenderal Pajak, sehingga pegawai perlu mengakses dua sistem yang tidak saling terhubung.
Bagi Inspektorat Daerah, kepatuhan pada keduanya menjadi salah satu penanda integritas yang paling mudah diukur. Penanda itu tidak menuntut penilaian rumit, sebab yang dilihat cukup jelas, yaitu sudah melapor atau belum, dan tepat waktu atau terlambat.
Meski begitu, angka kepatuhan bukan tujuan akhirnya. Laporan yang diisi sekadar memenuhi kewajiban tidak memberi gambaran yang berguna, sehingga ketelitian pengisian sama pentingnya dengan ketepatan waktunya.
Bagi pegawai, cara paling aman menghadapi kedua kewajiban itu adalah mengerjakannya lebih awal. Sistem daring cenderung padat menjelang batas waktu, dan kekeliruan pengisian lebih mudah diperbaiki ketika waktunya masih longgar dan layanan bantuan masih mudah dihubungi.
Redaksi Inspektorat Daerah Kabupaten Natuna